この記事で分かること
- 続けられる事業を事業譲渡か会社分割で新会社に移し、旧会社は特別清算や破産でたたむ
- 協議会やガイドラインの手続きで、対象債権者全員の同意を得て進めるのが前提
- 同意なしに良い事業だけ移すと、新会社が旧会社の借金を請求されることがある。社長の保証も別に整理する
第二会社方式(第2会社方式)は、借金が重くなった会社から、続けられる事業だけを新しい会社(第二会社)に移す事業再生の方法です。事業は事業譲渡か会社分割で移し、借金が残った元の会社は特別清算や破産でたたみます。事業を残せる可能性はありますが、金融機関などの債権者の同意を得て進めることが前提です。同意なしに良い事業や財産だけを新会社に移すと、新会社が元の会社の借金を請求されたり、取引そのものが覆されたりすることがあります。社長個人の保証も、この方法だけでは消えません。
この記事は、会社の借金は払い切れないが、続けたい事業がある社長に向けたものです。公的資料をもとに、第二会社方式の仕組みと、破産や私的整理との違いを整理しました。あわせて、正規の進め方と問題になる進め方の境目、デメリットと費用、保証の扱いも説明します。
第二会社方式の仕組み
J-Net21(中小企業基盤整備機構)の解説は、第二会社方式を「過剰債務により財政状況の悪化した中小企業から収益性の高い優良な事業だけを別会社(第二会社)へ分離し事業再生を図るとともに、不採算事業・過剰債務が残された旧会社を特別清算してしまう事業再生手法」と説明しています。
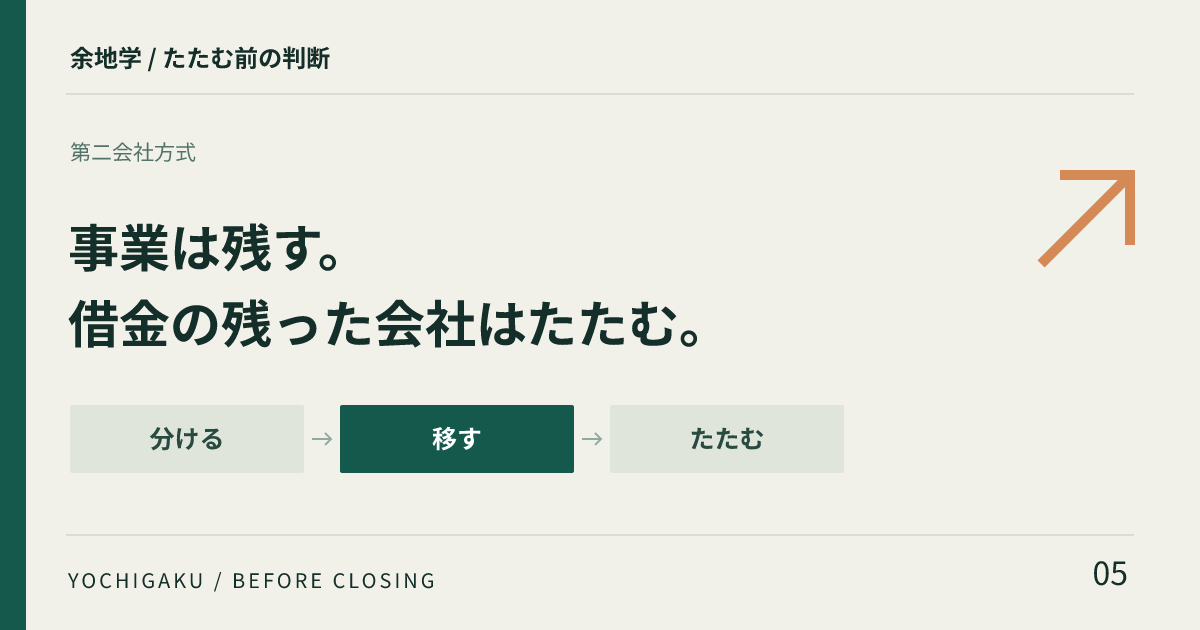
流れは3段階です。
- 分ける。会社の事業を、利益が出ている事業と、赤字の事業や返せない借金に分けて考える
- 移す。利益が出ている事業を、事業譲渡か会社分割で新しい会社に移す。一般には、新会社が事業の価値に見合う対価を旧会社に払い、旧会社はそのお金を債権者への返済に回す
- たたむ。借金が残った旧会社を、特別清算や破産で清算する
旧会社が今すぐ破産するより、事業を生かしたまま移して対価を受け取るほうが、債権者は多く回収できることがあります。この方法が債権者にとって意味を持つのは、そういう場合です。「破産より多く回収できるか」は、次に見るガイドラインでも条件になっています。
事業の移し方:事業譲渡と会社分割
事業を新会社に移す方法は、主に事業譲渡と会社分割の2つです。一般的な違いは次のとおりです。どちらを使うかは契約・許認可・従業員・税の事情で変わるので、弁護士と税理士に確かめてください。
| 事業譲渡 | 会社分割 | |
|---|---|---|
| どう移るか | 一般に、財産や契約を一つずつ移す取引 | 一般に、会社法の手続きで事業に関する権利義務をまとめて移す |
| 取引先との契約 | 一般に、相手の同意を得て移す | 契約の内容によっては相手の同意が要ることがある |
| 従業員 | 一般に、本人の同意を得て新会社に移る | 会社分割には、労働者を保護するための法律(労働契約承継法)の手続きがある |
| 許認可 | 業種によっては新会社で取り直しになることがある | 同左。業種ごとに確かめる |
| 債権者を害する場合 | 会社法23条の2 | 会社法759条4項(吸収分割)、764条4項(新設分割) |
表の最後の行は、あとの「同意なしに移すと何が起きるか」で説明します。
第二会社方式・破産・会社を残す私的整理を比べる
借金を払い切れない会社の整理のうち、事業を残したい社長が比べる3つを並べました。破産・特別清算・廃業型私的整理の違いは、廃業と倒産・破産の違いで説明しています。
| 第二会社方式 | 破産 | 再生型私的整理(会社を残す) | |
|---|---|---|---|
| 事業 | 新会社で続ける | 会社とともに事業も終わることが多い | 同じ会社で続ける |
| 元の会社 | 特別清算や破産でたたむ | なくなる | 残る |
| 借金 | 旧会社に残し、清算の中で整理する | 管財人が財産を換金して分ける | 債権者の同意を得て、返済の猶予や減額を受ける |
| 債権者の同意 | 要る(私的整理として進める場合は対象債権者全員) | 裁判所の手続きで進む | 対象債権者全員 |
| 社長の保証 | 別に整理する | 別に整理する | 別に整理する |
第二会社方式は、私的整理の計画の中で使うことも、民事再生などの裁判所の手続きの中で使うこともあります。中小企業庁のQ&Aが公正な債権者調整の手続きとして挙げているのは、協議会、民事再生法、私的整理ガイドラインなどです。どの枠組みで進めるかは、債権者の数と構成や、取引先の債権の多さなどで変わります。
債権者の同意を得て進める:協議会とガイドライン
第二会社方式を私的整理で進める場合、社長が使う枠組みは主に2つです。
中小企業活性化協議会
中小企業活性化協議会は、各都道府県にある公的な支援機関です。第一次段階の窓口相談は無料で、その後の外部専門家の活動などには費用の一部負担があると案内されています。
協議会が支援する再生計画の条件を定めているのは、再生支援実施要領(2026年3月31日改定)です。たとえば、実質的な債務超過があれば、計画成立後おおむね5年以内に解消することが求められます。金融支援を求めるなら経営者責任を、債権放棄などを求めるなら株主責任も明確にします。計画は「対象債権者の全てが、再生計画案について同意し、その旨を文書等により確認した時点で」成立します。
中小企業の事業再生等に関するガイドライン
中小企業の事業再生等に関するガイドライン(令和6年1月一部改定)は、中小企業の事業再生等に関する研究会がまとめた私的整理のルールです。法律ではありません。再生型の計画には、おおむね次の内容が求められます。
- 実質的な債務超過を5年以内をめどに解消し、経常利益を3年以内をめどに黒字にする
- 計画の終わりの年に、有利子負債がキャッシュフローのおおむね10倍以下になる
- 金融支援を求めるなら経営責任を、債務の減免などを求めるなら株主責任を明確にする
- 「破産手続で保障されるべき清算価値よりも多くの回収を得られる見込みがある等、対象債権者にとって経済合理性があること」
計画は、全ての対象債権者が同意し、第三者支援専門家がそれを文書などで確かめた時点で成立します。対象債権者は原則として、銀行・信用金庫・信用組合・政府系金融機関・信用保証協会(代位弁済後)・サービサー・貸金業者などです。資金繰りのために必要なら、返済の一時停止を求めることもできます。
まとめると、第二会社方式を正規に使うには、対象の債権者全員の同意が欠かせません。そのために、事業と財産の中身を開示し、第三者の専門家に計画を調べてもらい、破産より回収が多いことを示します。
同意なしに移すと何が起きるか
「新しい会社を作って、売上の立つ事業と設備だけ移し、借金は元の会社に置いてくる」。これを債権者の同意なしに進めると、次のような問題が起きることがあります。
まず考えられるのは、新会社が元の会社の借金を請求されることです。会社法23条の2は、元の会社が「残存債権者を害することを知って事業を譲渡した場合には、残存債権者は、その譲受会社に対して、承継した財産の価額を限度として、当該債務の履行を請求することができる」と定めています。会社分割にも同じ仕組みがあります(759条4項・764条4項)。新会社が知っていたかどうかなど、条文ごとに要件があります。
次に、元の会社が破産すると、管財人が取引を覆すことがあります。破産管財人には、債権者を害する財産の移転などの効力を覆して財産を取り戻す「否認」の制度があるからです。元の会社に破産手続の開始が決まった後は、先ほどの会社法の請求を、個々の債権者が新会社にすることはできなくなります(23条の2第3項、759条7項)。否認の考え方は、法人破産前にやってはいけないことを見てください。破産しない場合も、民法の詐害行為取消が問題になることがあります。
さらに、債権者を害する目的で財産を隠すなどの行為は、詐欺破産罪等が問題になる場合があります。
どこからが「債権者を害する」かは、会社ごとに事情を見て判断されるものです。対価が見合っているか、債権者に知らせたか、当時の会社の状態などが見られます。自分で線を引かず、弁護士に確かめてください。
| 問題になりにくい進め方 | 問題になりうる進め方 |
|---|---|
| 協議会やガイドライン、裁判所の手続きの中で計画を作る | 債権者に知らせずに新会社を作り、事業を移す |
| 事業の価値を専門家が評価し、見合う対価を旧会社に払う | 安い値段や無償で事業・設備・顧客を移す |
| 財産と借金を債権者に開示する | 移した財産や売掛金の行き先を説明できない |
| 対象債権者全員の同意を文書で得る | 一部の債権者(親族・特定の取引先)にだけ返す |
デメリットと費用
第二会社方式を選ぶ前に、社長が数えておきたい負担があります。
- 債権者全員の同意が要る。私的整理で進める場合、対象債権者が1社でも反対すれば計画は成立しません。
- 旧会社をたたむ費用がかかる。旧会社は特別清算や破産で清算します。破産の場合の費用の考え方は法人破産の費用を参考にしてください。これに新会社の設立、事業の移転、登記の費用と、弁護士・税理士などの専門家費用が加わります。協議会の外部専門家の費用にも一部負担があります。
- 契約と許認可を移し直す手間がかかる。取引先・家主・リース会社との契約や許認可は、そのまま移るとは限りません。相手の同意や取り直しが要るものを先に洗い出しておきます。
- 従業員の手続きが要る。事業譲渡か会社分割かで、従業員の移り方と必要な手続きが変わります。
- 税の扱いを確かめる必要がある。旧会社の債務の免除や資産の移転に税がかかるかは、計画の組み方で変わります。税理士に確かめてください。
- 社長が新会社に残れるとは限らない。ガイドラインも協議会の要領も、金融支援を求めるなら経営責任を明確にすることを求めています。社長が新会社の経営を続けられるかは、計画の中身と債権者の判断によります。
- 取引先の債権の扱いを決める必要がある。ガイドラインの対象債権者は、原則として金融機関などです。取引先への支払いをどう扱うかは、計画の中で決めることになります。
国の認定制度
第二会社方式には、国が計画を認定する「中小企業承継事業再生計画」の制度が設けられてきました。2014年の中小企業庁のQ&Aによると、根拠は産業競争力強化法です。認定を受けると、許認可の承継の特例、登録免許税の軽減、日本政策金融公庫の融資、信用保険の特例が使えるとされています。申請先は、本店所在地を管轄する経済産業局です。ただし、2026年10月時点の産業競争力強化法の本則には、この計画の認定を定めた条文は見当たりません。「中小企業承継事業再生」という言葉の定義は残っています。いまも認定や支援を受けられるかは、経済産業局と相談先で確かめてください。
社長の個人保証はどうなるか
旧会社の借金を社長が保証している場合、第二会社方式で旧会社をたたんでも、保証は自動では消えません。旧会社が払い切れなかった分は、保証人である社長に請求されることがあります。
保証を整理する方法の一つが、経営者保証に関するガイドラインです。会社をたたむ場面での使い方は、廃業時の基本的考え方に示されています。それによると、会社の法的整理か、中立・公正な第三者が関わる私的整理と同時に使うことが前提です。そのうえで、手元に一定期間の生計費や華美でない自宅などを残せるかを、債権者が検討する仕組みです。保証債務の整理は協議会の定める手順(別冊4)に従う、というのが協議会の再生支援実施要領の定めです。
事業再生ガイドラインは、経営者保証があるときは、保証人の資産などを開示し、保証債務の整理の方針を計画の中で明らかにすることを求めています。会社の計画と社長個人の整理は、同時に組み立てることになります。ただし、どちらも債権者との合意で進めるもので、自宅が必ず残る、保証が必ずなくなる、という制度ではありません。社長個人の借金の分け方は法人破産で代表者も自己破産が必要かで整理しています。
使えるか確かめる順番
第二会社方式を使えるかは、移す事業が単独で利益を出せるか、債権者の同意が得られる見込みがあるかで決まります。相談の前に、次の4つを紙に並べてください。
- 事業ごと(店舗・部門・取引先ごと)の売上と利益。分けられない所は「不明」と書く
- 会社の財産の一覧と、換金したらいくらになりそうか
- 借金の一覧(金融機関、取引先、税・社会保険、給与、家賃、リース)と、次の支払日
- 社長が保証している借入と、社長個人の財産・借入
事業の立て直しを相談するなら、中小企業活性化協議会が窓口です。債権者への対応や旧会社の清算、同意が得られない場合の手続きまで含めるなら、法人の事業再生を扱う弁護士に相談します。両方に相談しても構いません。相談先の使い分けは会社の破産(法人破産)の相談先と準備にまとめています。
相談の前に、新会社を作って事業や財産を移すことはしないでください。後から計画を作ろうとしても、先に動かした財産が問題になり、債権者の同意が得にくくなるおそれがあるためです。
よくある疑問
自分で新しい会社を作って、事業を移すだけではだめですか
債権者の同意なしに、良い事業や財産だけを移して借金を元の会社に残すと、新会社が元の会社の借金を請求されることがあります。元の会社が破産したときに、管財人に取引を覆されることもあります。移す前に弁護士に相談してください。
社長は新会社の社長を続けられますか
決まっていません。ガイドラインも協議会の要領も、金融支援を求める場合は経営責任を明確にすることを求めています。どう責任を取るかは、計画の中身と債権者の判断次第です。
旧会社は破産しなければいけませんか
J-Net21の説明では、旧会社は特別清算で清算するとされていますが、破産で清算することもあります。どちらになるかは、債権者の同意の見込みや財産の状況次第です。特別清算と破産の違いは特別清算と破産の違いで比べています。
小さな会社でも使えますか
規模だけでは決まりません。移す事業が単独で利益を出せて、破産より債権者の回収が多くなる見込みがあることが前提です。協議会の窓口相談は無料なので、使えるかどうかから相談してみてください。
参照資料と確認日
2026.09.30に確認。制度・費用・地域ごとの取扱いは変更されることがあります。本文中のリンクは該当する説明の出典です。